
37号文登记是境内居民个人以其合法持有的境内或境外资产、权益向境外特殊目的公司出资前,需要完成的外汇登记。准备红筹或VIE架构时,先核对股东身份与权益来源,先设立首层SPV,再在发生注册费以外的出资前办妥登记;若已发生其他出资,则应向外汇局申请补登记。
- 登记对象看境内居民个人对首层SPV的直接设立或控制,而不只看是否实际汇款。
- 境外SPV可以先设立,但登记完成前不得发生注册费以外的其他出资。
- 股东、名称、期限、增减资、转股、合并或分立发生变化,应及时办理变更。
- 补登记与常规登记的受理机关不同,已出资项目还需说明出资情况和理由。

37号文登记先判断是否属于适用情形
37号文所称特殊目的公司,是境内居民以投融资为目的,在境外直接设立或间接控制的企业;返程投资则是该居民通过特殊目的公司,以新设、并购等方式在境内取得企业或项目的所有权、控制权或经营管理权。常见红筹链条可能包含BVI、开曼、香港及境内主体,但公司注册地本身并不自动决定是否需要登记。
判断的重点有三项:第一,持股或实际控制人是否属于境内居民个人;第二,是否以境内企业资产、权益或境外合法资产、权益向SPV出资;第三,是否已经形成或拟形成返程投资安排。收购、信托、代持、投票权、回购安排、可转换债券等均可能构成对SPV的控制,不能只以名义股东判断。
同时持有境内外合法身份证件、通过员工激励取得权益、或由多位创始人共同持股时,应把每位权利人的身份证明、持股路径和出资资产逐一列入清单。境内机构对外投资涉及的核准备案与外汇手续,和个人特殊目的公司登记并非同一事项;企业项目可另行了解ODI境外投资备案的要求。
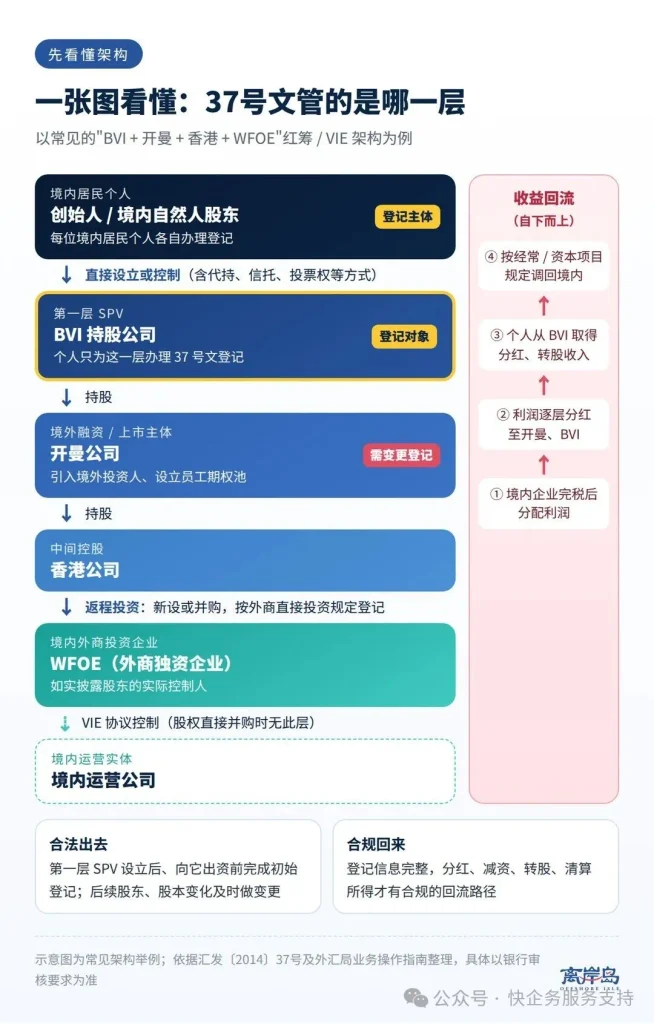
红筹架构的正确推进顺序
搭架构最容易出现的失序,是境外公司刚设好就把境内权益装入境外,或先完成境外出资再回头准备登记。现行指引明确,境内居民个人可先在境外设立特殊目的公司;但在登记完成之前,除支付特殊目的公司注册费用外,不得对该公司发生其他出资,包括直接或间接装入境内资产、权益以及境外出资。
| 阶段 | 建议动作 | 需要关注的文件 |
|---|---|---|
| 一 | 梳理创始人、员工持股平台及代持关系 | 身份证明、境内股权证明、历史转让文件、资金来源材料 |
| 二 | 设立直接持有或控制的首层SPV | 注册文件、股东名册、实际控制人证明 |
| 三 | 在其他出资前申请登记 | 登记表、书面申请、境内外决议、权益证明及补充材料 |
| 四 | 推进返程投资与融资安排 | 境内投资文件、融资文件、实际控制人披露资料 |
| 五 | 发生股权或资本变化时更新登记 | 变更事项证明、新登记表及相关真实性材料 |
首层SPV通常是境内居民个人直接设立或控制、需要办理登记的那一层。实际架构中,可从BVI公司注册或开曼公司注册开始搭建境外主体,但应把境内权益重组、境外融资、WFOE设立和协议控制安排放进同一份时间表。涉及协议控制的项目,还应同步审阅VIE架构所涉行业准入、合同安排与后续监管要求;外汇登记并不替代这些合规判断。


登记、变更与补登记怎样准备材料
常规登记由户籍所在地或境内主要资产、权益所在地银行受理。申请材料的主线是证明人、股、资和架构能够相互对应:书面申请及登记表、个人身份证明、SPV注册文件及股东或实际控制人证明、境内外企业权力机构决议、拟出资资产或权益证明。材料不能充分说明交易真实性或彼此不一致时,受理机构可以要求补充材料。
已登记SPV的境内居民个人股东、公司名称、经营期限等基本信息发生变化,或发生个人增资、减资、股权转让或置换、合并、分立等重要事项,应及时在银行办理变更。完成变更后,才可继续办理相关后续业务;不再持有已登记SPV权益或不再属于登记对象的,也应及时办理注销。
补登记适用于在登记完成前已发生注册费以外出资且存在合法返程投资架构或潜在返程投资架构的情形。该事项由外汇局办理。除常规材料外,申请人还应说明已发生的直接或间接装入境内资产、权益或境外出资,并提供融资资金来源、跨境收支等相关证明材料。补登记是对既有事实的审核程序,不宜把它当作常规项目的时间安排。

未按顺序办理会带来哪些影响
未按规定办理登记、未如实披露返程投资企业实际控制人信息或作出虚假承诺的,37号文援引《外汇管理条例》第四十八条处理:可责令改正、给予警告,对个人可处五万元以下罚款。若在这些情形下发生资金流出,或通过虚假、构造交易向SPV汇出资金,可能适用逃汇处罚;发生资金流入或结汇的,则可能适用违规汇入或非法结汇的规定。
对企业融资而言,更直接的问题是证据链不完整。投资人、中介机构或银行通常需要核对境内权益取得、SPV股权结构、登记记录、融资交割和返程投资文件能否闭合。把历史交易、代持安排和资金流向整理成可追溯的文件包,有助于在融资、分红、减资、转股或退出前发现缺口。
建议在签署会影响股权、资金或控制权的文件前,建立一张项目台账:列明每位境内居民个人、其境内权益与首层SPV、拟出资方式、发生日期、返程投资主体、已取得的登记凭证和待变更事项。这样既能避免把公司注册与出资混为一谈,也便于后续融资时向各方解释架构演变。


常见问题
境外公司已经注册,是否就错过登记时点?
不一定。现行指引允许境内居民个人先在境外设立特殊目的公司。关键在于登记完成前,除注册费用外是否已经发生其他出资;没有发生其他出资的,仍应尽快按常规登记路径准备材料。
没有把钱汇到BVI公司,也算出资吗?
可能算。直接或间接将境内资产、权益装入特殊目的公司,以及境外出资,均属于需要关注的出资行为。因此应把股权重组、协议安排和资金流向一并核对,而不能只查看银行汇款记录。
引入新投资人后需要变更吗?
如该安排导致已登记SPV的境内居民个人增减资、股权转让或置换等重要事项变化,应及时办理变更。先对比变更前后的股权结构、实际控制关系和融资文件,再准备相应证明材料。
已经出资但没有登记,应当到哪里处理?
登记完成前已经发生注册费以外的其他出资,且具备合法返程投资架构或潜在架构的,应向外汇局申请补登记,并提交对出资情况和理由的书面说明及相关证明材料。
37号文登记完成后,是否就不需要其他合规手续?
不是。该登记不证明投融资行为已经符合行业主管部门的其他要求。境内投资、境外融资、税务、数据、行业准入及境外上市等事项,仍应分别按适用规则推进。

如果项目正处于首层SPV设立、融资谈判或返程投资落地阶段,可先按股东身份、权益来源、架构路径和出资时点做一次清单核对。快企务可协助衔接相关材料与境外主体设立安排;需要进一步沟通,可访问全球公司注册页面,致电400-860-5600或在线咨询。
本文仅供一般参考,不构成法律或税务意见;各地规则可能调整,办理前请以主管机关最新要求和顾问评估为准。
